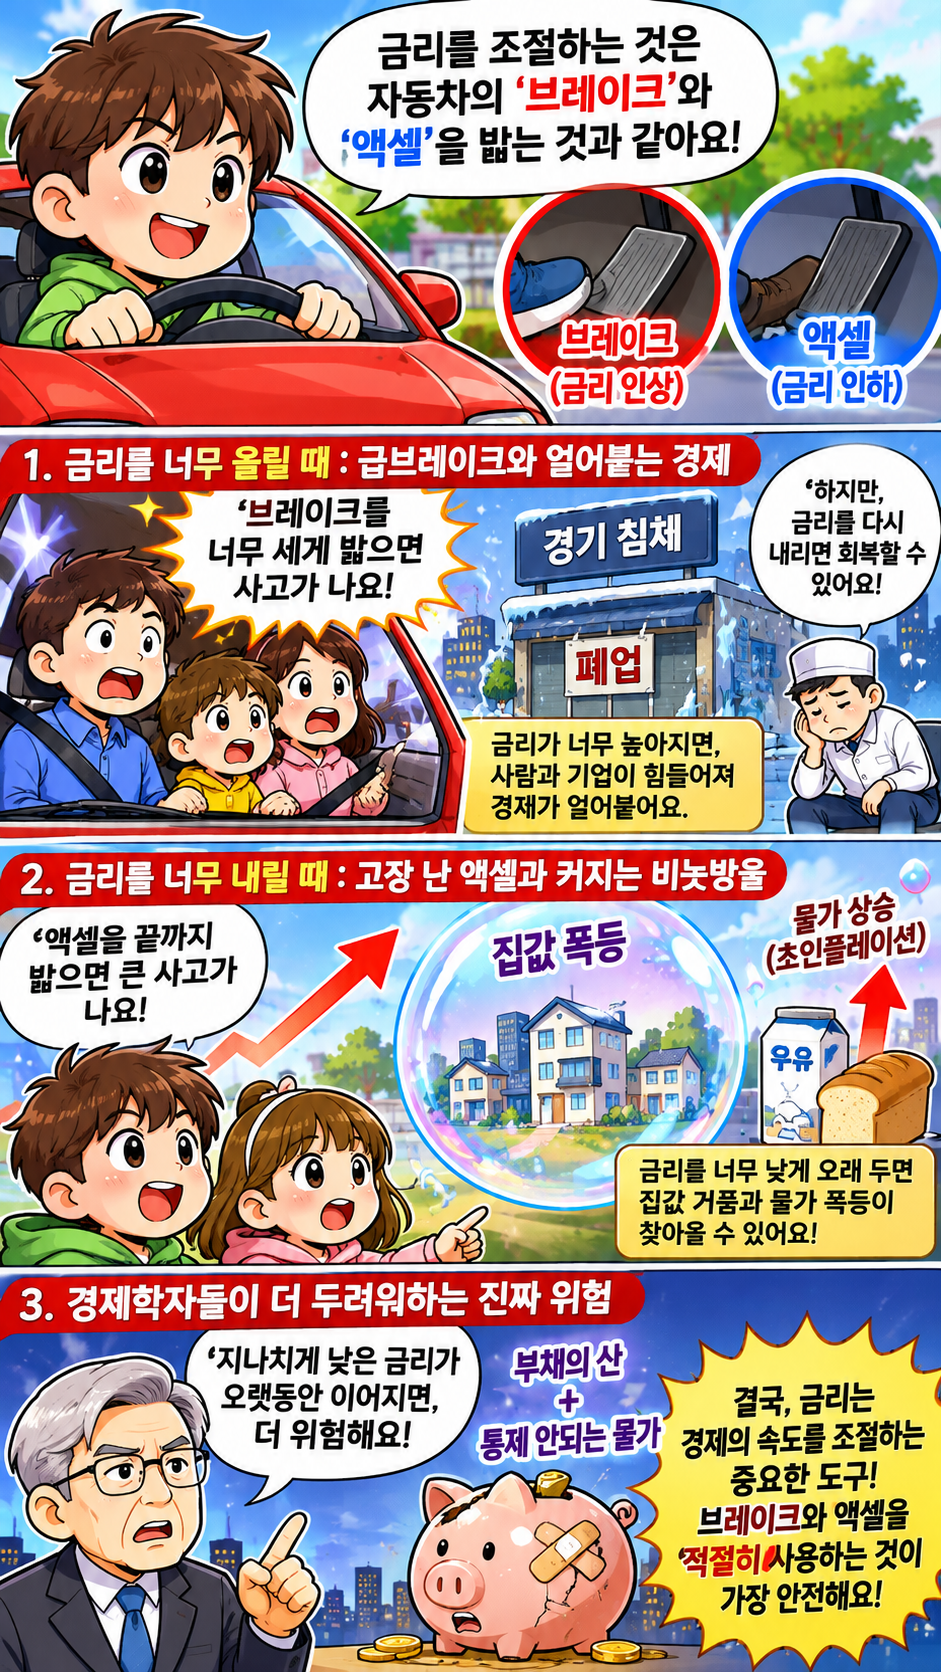
금리를 조절하는 것은 달리는 자동차의 ‘브레이크’와 ‘가속 페달(액셀)’을 밟는 것과 같아요. 브레이크를 너무 세게 밟아도 문제가 생기고, 액셀을 끝까지 밟아도 큰 사고가 날 수 있죠. 경제도 마찬가지예요. 금리를 너무 높이거나 낮추면 우리 생활에 큰 변화가 찾아옵니다. 그렇다면 어느 쪽이 더 무섭고 해결하기 어려울까요? 세 가지 이야기로 나누어 살펴볼게요.
1. 금리를 너무 올릴 때: 급브레이크와 얼어붙는 경제
금리를 지나치게 높이는 것은 고속도로를 달리던 자동차가 갑자기 브레이크를 꽉 밟는 것과 같아요. 자동차 안의 사람들이 앞으로 쏠리듯, 경제에서도 돈을 빌린 사람과 기업이 큰 충격을 받아요. 은행에서 돈을 빌릴 때 내야 하는 이자가 비싸지면 사람들은 집이나 자동차를 사는 일을 미루고, 기업은 공장을 짓거나 새로운 직원을 뽑는 일을 줄이게 됩니다. 장사가 어려워진 가게는 문을 닫고, 일자리를 잃는 사람도 늘어날 수 있어요. 이렇게 경제 활동이 위축되는 현상을 ‘경기 침체’라고 합니다. 하지만 높은 금리로 생긴 경기 침체는 금리를 낮추는 방법으로 어느 정도 회복을 도울 수 있어요. 물론 금리를 내린다고 모든 문제가 바로 해결되는 것은 아니지만, 경제를 다시 움직이게 할 수 있는 정책 수단이 남아 있다는 점에서 중요한 차이가 있습니다.
2. 금리를 너무 내릴 때: 고장 난 액셀과 커지는 비눗방울
반대로 금리를 너무 낮게, 오랫동안 유지하는 것은 자동차의 액셀에 무거운 돌멩이를 올려놓는 것과 같아요. 돈을 빌리는 비용이 낮아지면 사람들은 집과 주식을 사기 위해 더 많은 돈을 빌리고, 기업도 투자를 늘리게 됩니다. 처음에는 경제가 활발해지는 좋은 효과가 나타나요. 하지만 돈이 지나치게 많이 몰리면 집값과 주식 가격이 실제 가치보다 크게 오르는 ‘자산 거품’이 생길 수 있어요. 물건을 사려는 수요가 생산보다 빠르게 늘어나면 빵, 우유, 장난감 같은 생활용품의 가격도 오릅니다. 물가 상승이 심해지면 같은 돈으로 살 수 있는 물건이 줄어들어 사람들의 생활이 어려워지죠. 특히 물가가 통제하기 어려울 정도로 치솟는 상황을 초인플레이션이라고 합니다. 다만 금리를 낮춘다고 반드시 거품이나 초인플레이션이 발생하는 것은 아니며, 경제 상황과 공급 여건에 따라 결과는 달라질 수 있어요.
3. 경제학자들이 경계하는 진짜 위험: 너무 오래 지속되는 극단적인 금리
그렇다면 금리를 너무 올리는 것과 너무 내리는 것 중 어느 쪽이 더 위험할까요? 사실 두 가지 모두 경제에 큰 상처를 남길 수 있어요. 높은 금리는 소비와 투자를 위축시키고 실업을 늘릴 수 있지만, 금리를 낮추면서 경기 회복을 도울 수 있습니다. 반면 지나치게 낮은 금리가 오랫동안 이어지면 부채가 쌓이고 자산 가격이 과도하게 상승할 수 있어요. 이후 금리를 올려 물가를 잡으려 하면 빚을 많이 낸 가계와 기업이 이자 부담을 견디지 못하고 무너질 위험도 커집니다. 또한 금리가 이미 매우 낮은 수준이라면 경기 침체가 발생했을 때 금리를 더 내릴 수 있는 여지가 줄어들어요. 그렇다고 낮은 금리가 항상 더 위험하다고 단정할 수는 없습니다. 결국 중요한 것은 금리의 높고 낮음뿐 아니라 경제 상황에 맞는 적절한 수준과 조절 시기입니다.
핵심 정리: 금리는 경제의 속도를 조절하는 도구
금리를 너무 높이면 경제가 얼어붙고, 너무 낮추면 경제에 거품이 생길 수 있어요. 자동차를 운전할 때 브레이크와 액셀을 적절히 사용하는 것처럼, 중앙은행도 경제 상황에 맞게 금리를 조절해야 합니다. 높은 금리로 생긴 경기 침체도, 낮은 금리가 오랫동안 이어지며 만들어진 부채와 자산 거품도 모두 쉽게 해결할 수 있는 문제는 아니에요. 따라서 어느 한쪽이 무조건 더 위험하다고 생각하기보다는 물가, 경기, 부채 수준을 함께 살펴보는 것이 중요합니다. 금리의 진짜 역할은 경제를 무조건 빠르게 달리게 하거나 멈추게 하는 것이 아니라, 경제가 안정적으로 움직이도록 속도를 조절하는 데 있습니다.